|
5.piemērs
Akcīzes nodokļa aprēķins 80 000 litriem
nedenaturētam etilspirtam ar faktisko spirta koncentrāciju
60 tilpumprocenti, ko izmanto odekolona ražošanai.
Akcīzes nodokļa likme par 100 litriem
absolūtā spirta - Ls 14.
Akcīzes nodokļa summa (A) = 14 : 100 x
80 000 x 60% = Ls 6 720;
6.piemērs
Akcīzes nodokļa aprēķins pārējiem
alkoholiskajiem dzērieniem (konjakam) ar faktisko spirta
koncentrāciju 40 tilpumprocenti, ko izmanto pārtikas
produktu ražošanai, piemēram, pēc receptūras 300 kg toršu
izgatavošanai vajag 15 litrus konjaka.
Ņemot vērā to, ka absolūtā spirta saturs
uz 100 kg tortes atbilst likuma "Par akcīzes nodokli
alkoholiskajiem dzērieniem" 9.panta otrajā daļā
minētai normai, šajā gadījumā jāpiemēro akcīzes nodokļa
likme par 100 litriem absolūtā spirta - Ls 14.
Akcīzes nodokļa summa (A) = 14 : 100 x
15 x 40% = Ls 0, 84.
e) lai saņemtu akcīzes nodokļa
markas , licencētais importētājs vai akcīzes preču
noliktavas turētājs Valsts ieņēmumu dienestā kopā ar citiem
akcīzes nodokļa marku saņemšanai paredzētajiem dokumentiem
iesniedz attiecīgajai alkoholisko dzērienu partijai
atbilstošu akcīzes nodokļa aprēķinu.
7.piemērs
Akcīzes nodokļa aprēķins 400 000 litru
(500 000 pudeles x 0,8 litru) starpproduktu (Vermutu) ar
faktisko spirta daudzumu 16 tilpumprocenti.
Akcīzes nodokļa aprēķins 500 000 akcīzes
nodokļa marku saņemšanai.
1. Akcīzes nodokļa likme par 100 litriem
absolūtā spirta - Ls 70.
2. Akcīzes nodokļa summa (A) = 70 : 100
x 400 000 x 16% = Ls 44 800.
V daļa. Akcīzes nodokļa maksāšanas
kārtība
Akcīzes nodokļa maksājumi jāizdara,
pamatojoties uz likuma "Par akcīzes nodokli
alkoholiskajiem dzērieniem" 11.panta otro daļu,
bezskaidras naudas norēķina veidā.
1. Licencēts importētājs vai
akcīzes preču noliktavas turētājs, saskaņā ar likuma
"Par akcīzes nodokli alkoholiskajiem dzērieniem"
11.panta trešo daļu, akcīzes nodokli par alkoholiskajiem
dzērieniem, kuri ir marķējami ar akcīzes nodokļa markām,
maksā valsts budžetā vienā no šādiem gadījumiem:
a) pirms akcīzes nodokļa marku
saņemšanas;
8.piemērs
Akcīzes nodokļa aprēķins par importēto
224 000 litru (320 000 pudeles x 0,7 litru) viskija ar
faktisko spirta daudzumu 43 tilpumprocenti.
Akcīzes nodokļa aprēķins 320 000 akcīzes
nodokļa marku saņemšanai:
1. Akcīzes nodokļa likme par 100 litriem
absolūtā spirta - Ls 550.
2. Akcīzes nodokļa summa (A) = 550 : 100
x 224 000 x 43% = Ls 529 760;
Valsts budžetā, pirms akcīzes nodokļa
marku saņemšanas, uzņēmums samaksā aprēķināto akcīzes
nodokli - Ls 529 760.
b) par taksācijas periodā (viens
kalendāra mēnesis) saņemtajām akcīzes nodokļa markām 15
dienu laikā pēc taksācijas perioda beigām (ja ir iesniegts
nodrošinājums).
9.piemērs
Akcīzes nodokļa aprēķins par 50 000
litriem (100 000 pudeles x 0,5 litru) brendija ar faktisko
spirta daudzumu 38 tilpumprocenti. Akcīzes preču noliktavas
turētājs janvārī ir saņēmis 100 000 akcīzes nodokļa
markas.
Akcīzes nodoklis jāmaksā atbilstoši
saņemtajām akcīzes nodokļa marku daudzumam.
1. Akcīzes nodokļa likme par 100 litriem
absolūtā spirta - Ls 550.
2. Akcīzes nodokļa summa (A) = 550 : 100
x 50 000 x 38% = Ls 104 500.
Valsts budžetā līdz 15.februārim jāmaksā
aprēķinātais akcīzes nodoklis, atbilstoši saņemtajām
akcīzes nodokļa markām - Ls 104 500.
Licencēts importētājs vai akcīzes preču
noliktavas turētājs, kas alkoholiskos dzērienus ieved
Latvijas Republikas muitas teritorijā to pārvietošanai uz
akcīzes preču noliktavu, iesniedzot nodrošinājumu,
atbilstoši likuma "Par akcīzes nodokli alkoholiskajiem
dzērieniem" 14.pantam, var piemērot atlikto akcīzes
nodokļa maksājumu saskaņā ar šī likuma 15.panta
nosacījumiem. Tas nozīmē, ka licencētam importētājam
atļauts atlikto akcīzes nodokļa maksāšanu piemērot
aprēķinātajam akcīzes nodoklim par alkoholiskajiem
dzērieniem, kurus ieved Latvijas Republikas muitas
teritorijā to pārvietošanai uz akcīzes preču noliktavu.
Savukārt, akcīzes preču noliktavas
turētājam atļauts atlikto akcīzes nodokļa maksāšanu
piemērot aprēķinātajam akcīzes nodoklim par alkoholiskajiem
dzērieniem, kurus no vienas akcīzes preču noliktavas
pārvieto uz citu akcīzes preču noliktavu, izved no akcīzes
preču noliktavas to tālākai izvešanai no Latvijas
Republikas muitas teritorijas (eksports) vai ieved Latvijas
Republikas muitas teritorijā to pārvietošanai uz akcīzes
preču noliktavu.
Licencēts importētājs vai akcīzes preču
noliktavas turētājs, kas veic minēto darbību, muitas
deklarācijā aprēķināto akcīzes nodokli nemaksā, ja Valsts
ieņēmumu dienestam ir iesniedzis dokumentus, kas apliecina,
ka alkoholiskie dzērieni ir saņemti akcīzes preču
noliktavā.
2. Licencēts importētājs
aprēķināto akcīzes nodokli likuma "Par akcīzes nodokli
alkoholiskajiem dzērieniem" 5.panta ceturtās daļas
1.punkta "b" un "d" apakšpunktā
minētajiem alkoholiskajiem dzērieniem, kurus atļauts ar
akcīzes nodokļa markām nemarķēt (alkoholiskos dzērienus,
kuri iepildīti pudelēs ar tilpumu līdz 100 mililitriem un
alkoholiskos dzērienus, kuriem piemērojami nodokļa
atvieglojumi saskaņā ar minētā likuma 9.pantu) un kuri no
ārvalstīm ievesti Latvijas Republikas muitas teritorijā
izlaišanai brīvam apgrozījumam, samaksā kredītiestādē pirms
alkoholisko dzērienu uzrādīšanas muitas iestādē.
3. Akcīzes preču noliktavas
turētājs (sākot ar 2000.gada 1.janvāri) taksācijas periodā
aprēķināto akcīzes nodokli "Rīgas melnam
balzamam", kas iepildīts māla krūkās, alkoholiskiem
dzērieniem, kuri iepildīti pudelēs ar tilpumu līdz 100
mililitriem un alkoholiskiem dzērieniem, kuriem piemērojami
nodokļa atvieglojumi saskaņā ar likuma 9.pantu, kurus
(saskaņā ar likuma "Par akcīzes nodokli
alkoholiskajiem dzērieniem" 5.panta ceturtās daļas
1.punktu) atļauts ar akcīzes nodokļa markām nemarķēt un
kuri taksācijas periodā izvesti no akcīzes preču
noliktavas, maksā valsts budžetā 15 dienu laikā pēc
taksācijas perioda beigām.
Ja nodokļu maksāšanas termiņš sakrīt ar
brīvdienu (svētku dienu), tad par maksāšanas dienu
uzskatāma pirmā darba diena pēc brīvdienas (svētku dienas).
Piemēram, 2000.gada janvārī, ja maksāšanas termiņš ir
15.datums (tā ir sestdiena), tad par maksāšanas termiņu ir
uzskatāms 17.janvāris.
VI daļa. Akcīzes nodokļa uzrādīšana
grāmatvedībā
Samaksai valsts budžetā aprēķinātajam
akcīzes nodoklim grāmatvedībā atver kontu "Norēķini
par akcīzes nodokli" (5722).
Pirms akcīzes nodokļa marku saņemšanas,
samaksātā akcīzes nodokļa uzskaitei grāmatvedībā atver
konta 2390 "Pārmaksātie nodokļi, iepriekš samaksātie
nodokļi" detalizēto kontu "Akcīzes nodokļa
markas" (2390.1).
Akcīzes nodokļa, kas samaksāts par
importētajiem nemarķējamajiem alkoholiskajiem dzērieniem,
vai akcīzes nodokļa par importēto marķējamo alkoholisko
dzērienu marķēšanai izlietotajām akcīzes nodokļa markām
uzskaitei 7.kontu grupas "Saimnieciskās darbības
izdevumi" 7.1.kontu grupā "Izdevumi izejvielu,
materiālu un preču iepirkšanai" atver kontu
"Akcīzes nodoklis" (7.1.5.), ja licencētā
importētāja vai akcīzes preču noliktavas turētāja
grāmatvedībā izmanto krājumu uzskaites periodiskās
inventarizācijas metodi.
Lai kontrolētu saņemto akcīzes nodokļa
marku apriti, licencēts importētājs vai akcīzes preču
noliktavas turētājs izveido akcīzes nodokļa marku
analītisko uzskaiti.
Akcīzes nodokļa uzrādīšana
grāmatvedībā, alkoholiskos dzērienus ievedot Latvijas
Republikā
Kā ir minēts metodisko noradījumu V.
daļā, licencēts importētājs vai akcīzes preču noliktavas
turētājs, ievedot Latvijas Republikas muitas teritorijā
izlaišanai brīvam apgrozījumam marķējamos alkoholiskos
dzērienus, akcīzes nodokli valsts budžetā maksā vienā no
šādiem gadījumiem:
- pirms akcīzes nodokļa
marku saņemšanas;
- par taksācijas periodā saņemtajām
akcīzes nodokļa markām 15 dienu laikā pēc taksācijas
perioda beigām, ja licencēts importētājs vai akcīzes preču
noliktavas turētājs ir iesnieguši nodrošinājumu.
Lai saņemtu akcīzes nodokļa markas,
licencēts importētājs vai akcīzes preču noliktavas turētājs
Valsts ieņēmumu dienestā kopā ar citiem akcīzes nodokļa
marku saņemšanai paredzētajiem dokumentiem iesniedz
attiecīgajai alkoholisko dzērienu partijai atbilstošu
akcīzes nodokļa aprēķinu.
Akcīzes nodokli par saņemtajām akcīzes
nodokļa markām uzskaita detalizētā konta "Akcīzes
nodokļa markas" (2390.1) debetā, kreditējot:
- kontu "Norēķinu konti
bankās" (2620), ja akcīzes nodokli maksā pirms akcīzes
nodokļa marku saņemšanas;
- kontu "Norēķini par akcīzes
nodokli" (5722), ja akcīzes nodokli par taksācijas
periodā saņemtajām akcīzes nodokļa markām maksā 15 dienu
laikā pēc taksācijas perioda beigām.
Akcīzes nodokļa samaksu grāmatvedībā
uzrāda konta "Norēķini par akcīzes nodokli"
(5722) debetā, kreditējot kontu "Norēķinu konti
bankās" (2620).
Apgrozāmo līdzekļu novērtēšana jāpamato
ar iegādes pašizmaksu, un to aprēķina, pirkšanas cenai
pieskaitot izdevumus, kas saistīti ar pirkumu.
Tā kā akcīzes nodoklis ir
neatlīdzināmais nodoklis, tad tas tiek iekļauts importēto
alkoholisko dzērienu krājumu pašizmaksā.
Akcīzes nodokli par importēto
alkoholisko dzērienu marķēšanai izlietotajām akcīzes
nodokļa markām licencēts importētājs vai akcīzes preču
noliktavas turētājs grāmatvedībā uzskaita detalizētā konta
"Akcīzes nodokļa markas" (2390.1) kredītā, un
atkarībā no izvēlētās krājumu uzskaites metodes debetē:
- izmantojot krājumu uzskaites
nepārtrauktās inventarizācijas metodi - 2.kontu
grupas "Apgrozāmie līdzekļi" 2.1.kontu grupas
"Krājumi" kontu;
- izmantojot krājumu uzskaites
periodiskās inventarizācijas metodi - 7.1.kontu
grupas "Izdevumi izejvielu, materiālu un preču
iepirkšanai" kontu "Akcīzes nodoklis"
(7.1.5.).
Licencēts importētājs vai akcīzes preču
noliktavas turētājs grāmatvedībā ieņēmumus no importēto
alkoholisko dzērienu, kuru pašizmaksā ir iekļauts akcīzes
nodoklis, pārdošanas iegrāmato konta "Ieņēmumi no
pamatdarbības produkcijas un pakalpojumu pārdošanas"
(6110) kredītā, pievienotās vērtības nodokļa summu - konta
"Norēķini par pievienotās vērtības nodokli"
(5721) kredītā.
Gada pārskata peļņas vai zaudējumu
aprēķina postenī "Neto apgrozījums" uzrādītie
ieņēmumi no importēto alkoholisko dzērienu pārdošanas,
ņemot vērā realizācijas cenu veidošanu, netiešā veidā
ietvers sevī arī pašizmaksā iekļauto akcīzes nodokli.
10. piemērs
Akcīzes nodokļa par 224 000 litriem (320
000 pudeles x 0,7 litru) importētā viskija ar spirta
daudzumu 43 tilpumprocenti atspoguļošana grāmatvedībā, ja
akcīzes nodokļa summa samaksātā valsts budžetā pirms
akcīzes nodokļa marku saņemšanas.
Aprēķinātais akcīzes nodoklis akcīzes
nodokļa marku saņemšanai ir Ls 529 760 (akcīzes nodokļa
aprēķinu sk. 8.piemērā).
Samaksāto akcīzes nodokli par
alkoholiskajiem dzērieniem grāmatvedībā uzskaita (Ls):
D "Akcīzes nodokļa markas"
(2390.1) 529 760
K "Norēķinu konti bankās"
(2620) 529 760
Visas akcīzes nodokļa markas izlietotas
viskija marķēšanai.
Akcīzes nodokli par viskiju, kura
marķēšanai izlietotas akcīzes nodokļa markas, iegrāmato
(Ls):
- izmantojot krājumu uzskaites
nepārtrauktās inventarizācijas metodi:
D "Krājumi" (2.1.) 529
760
K "Akcīzes nodokļa markas"
(2390.1) 529 760
- izmantojot krājumu uzskaites
periodiskās inventarizācijas metodi:
D "Akcīzes nodoklis"
(7.1.5.) 529 760
K "Akcīzes nodokļa markas"
(2390.1) 529 760
11.piemērs
Akcīzes nodokļa par 224 000 litriem (320
000 pudeles x 0,7 litru) importētā viskija ar spirta
daudzumu 43 tilpumprocenti atspoguļošana grāmatvedībā, ja
uzņēmums izmanto atlikto akcīzes nodokļa maksājumu.
Aprēķinātais akcīzes nodoklis akcīzes
nodokļa marku saņemšanai ir Ls529 760 (akcīzes nodokļa
aprēķinu sk. 8.piemērā).
Iesniedzot nodrošinājumu, licencētais
importētājs februārī saņem marķējamo vienību skaitam
atbilstošu akcīzes nodokļa marku daudzumu. Akcīzes
nodoklis, kas uzrādīts nodokļa aprēķinā akcīzes nodokļa
marku saņemšanai, maksājams 15 dienu laikā pēc taksācijas
perioda beigām, t.i., līdz 15.martam.
Akcīzes nodokli par viskiju atbilstoši
saņemtajām akcīzes nodokļa markām grāmatvedībā uzskaita
(Ls):
D "Akcīzes nodokļa markas"
(2390.1) 529 760
K "Norēķini par akcīzes
nodokli" (5722) 529 760
Visas akcīzes nodokļa markas izlietotas
viskija marķēšanai.
Akcīzes nodokli par viskiju, kura
marķēšanai izlietotas akcīzes nodokļa markas, iegrāmato
(Ls):
- izmantojot krājumu uzskaites
nepārtrauktās inventarizācijas metodi:
D "Krājumi" (2.1.) 529
760
K "Akcīzes nodokļa markas"
(2390.1) 529 760
- izmantojot krājumu uzskaites
periodiskās inventarizācijas metodi:
D "Akcīzes nodoklis"
(7.1.5.) 529 760
K "Akcīzes nodokļa markas"
(2390.1) 529 760
Faktiski februārī tika importēts 210 000
litru (300 000 pudeles x 0,7 litru) viskija ar spirta
daudzumu 43 tilpumprocenti un palika neimportētas 14
000 litru (20 000 marķēto pudeļu x 0,7 litru).
Akcīzes nodoklis ir maksājams līdz
15.martam atbilstoši saņemtajām akcīzes nodokļa marku
daudzumam, t.i., Ls 529 760, un tā samaksu
grāmatvedībā uzrāda (Ls):
D "Norēķini par akcīzes
nodokli" (5722) 529 760
K "Norēķinu konti bankās"
(2620) 529 760
Akcīzes nodokļa samaksu par
importējamajiem nemarķējamajiem alkoholiskajiem dzērieniem
grāmatvedībā uzrāda kontu grupas 2.6. "Naudas
līdzekļi" kredītā, un atkarībā no izvēlētās krājumu
uzskaites metodes debetē:
- izmantojot krājumu uzskaites
nepārtrauktās inventarizācijas metodi - 2.kontu
grupas "Apgrozāmie līdzekļi" 2.1.kontu grupas
"Krājumi" kontu;
- izmantojot krājumu uzskaites
periodiskās inventarizācijas metodi - 7.1.kontu
grupas "Izdevumi izejvielu, materiālu un preču
iepirkšanai" kontu "Akcīzes nodoklis"
(7.1.5.).
Akcīzes nodokļa uzrādīšana
grāmatvedībā, alkoholiskos dzērienus izvedot no akcīzes
preču noliktavas
Akcīzes preču noliktavas turētājs,
marķējamos alkoholiskos dzērienus izvedot no akcīzes preču
noliktavas pārdošanai savās struktūrvienībās vai citiem
uzņēmumiem, akcīzes nodokli maksā vienā no šādiem
gadījumiem:
- pirms akcīzes nodokļa marku
saņemšanas;
- par taksācijas periodā saņemtajām
akcīzes nodokļa markām 15 dienu laikā pēc taksācijas
perioda beigām, ja akcīzes preču noliktavas turētājs ir
iesniedzis nodrošinājumu.
Lai saņemtu akcīzes nodokļa markas,
akcīzes preču noliktavas turētājs Valsts ieņēmumu dienestā
kopā ar citiem akcīzes nodokļa marku saņemšanai
paredzētajiem dokumentiem iesniedz attiecīgajai alkoholisko
dzērienu partijai atbilstošu akcīzes nodokļa aprēķinu.
Akcīzes nodokli par alkoholiskajiem
dzērieniem atbilstoši saņemtajām akcīzes nodokļa markām
uzskaita detalizētā konta "Akcīzes nodokļa
markas" (2390.1) debetā, kreditējot:
- kontu "Norēķinu konti
bankās" (2620), ja akcīzes nodokli maksā pirms akcīzes
nodokļa marku saņemšanas;
- kontu "Norēķini par akcīzes
nodokli" (5722), ja akcīzes nodokli par taksācijas
periodā saņemtajām akcīzes nodokļa markām maksā 15 dienu
laikā pēc taksācijas perioda beigām.
Akcīzes nodokļa samaksu grāmatvedībā
uzrāda konta "Norēķini par akcīzes nodokli"
(5722) debetā, kreditējot kontu "Norēķinu konti
bankās" (2620).
Akcīzes preču noliktavas turētājs
grāmatvedībā ieņēmumus no marķēto pašražoto alkoholisko
dzērienu pārdošanas iegrāmato konta "Ar īpašiem
nodokļiem apliekamie pārdošanas ieņēmumi" (6220)
kredītā, akcīzes nodokļa summu par pārdodamajiem
pašražotajiem alkoholiskajiem dzērieniem - detalizētā konta
"Akcīzes nodokļa markas" (2390.1) kredītā,
pievienotās vērtības nodokļa summu - konta "Norēķini
par pievienotās vērtības nodokli" (5721) kredītā.
12.piemērs
Akcīzes nodokļa par 50 000 litru (100
000 pudeles x 0,5 litru) izvesto no akcīzes preču
noliktavas pārdošanai pašražotā brendija ar spirta daudzumu
38 tilpumprocenti atspoguļošana grāmatvedībā.
Aprēķinātais akcīzes nodoklis akcīzes
nodokļa marku saņemšanai ir Ls 104 500 (akcīzes nodokļa
aprēķinu sk. 9.piemērā).
Iesniedzot nodrošinājumu, akcīzes preču
noliktavas turētājs janvārī saņem marķējamo vienību skaitam
atbilstošu akcīzes nodokļa marku daudzumu. Akcīzes
nodoklis, kas uzrādīts nodokļa aprēķinā akcīzes nodokļa
marku saņemšanai, maksājams 15 dienu laikā pēc taksācijas
perioda beigām, t.i., līdz 15.februārim.
Akcīzes nodokli par brendiju atbilstoši
saņemtajām akcīzes nodokļa markām grāmatvedībā uzskaita
(Ls):
D "Akcīzes nodokļa markas"
(2390.1) 104 500
K "Norēķini par akcīzes
nodokli" (5722) 104 500
Visas akcīzes nodokļa markas izlietotas
brendija marķēšanai.
Realizējot brendiju, akcīzes nodokļa
summu, kas attiecas uz pārdodamo brendija partiju,
grāmatvedībā uzrāda subkonta "Akcīzes nodokļa
markas" (2390.1) kredītā.
Faktiski janvārī ir pārdots 42 500 litru
(85 000 pudeles x 0,5 litru) brendija ar spirta daudzumu
38 tilpumprocenti un palika nepārdotas 15 000 marķētu
0,5 litra pudeļu brendija ar spirta daudzumu
38 tilpumprocenti.
Akcīzes nodoklis par brendiju ir
maksājams līdz 15.februārim atbilstoši saņemto akcīzes
nodokļa marku daudzumam, t.i., Ls 104 500, un tā
samaksu grāmatvedībā uzrāda (Ls):
D "Norēķini par akcīzes
nodokli" (5722) 104 500
K "Norēķinu konti bankās"
(2620) 104 500
Akcīzes preču noliktavas turētājs
grāmatvedībā ieņēmumus no nemarķēto alkoholisko dzērienu
pārdošanas iegrāmato konta "Ar īpašiem nodokļiem
apliekamie pārdošanas ieņēmumi" (6220) kredītā,
akcīzes nodokļa summu - konta "Norēķini par akcīzes
nodokli" (5722) kredītā, pievienotās vērtības nodokļa
summu - konta "Norēķini par pievienotās vērtības
nodokli" (5721) kredītā.
Akcīzes nodokļa marku atdošana Valsts
ieņēmumu dienestam
Ja licencēts importētājs vai akcīzes
preču noliktavas turētājs taksācijas periodā izmantoja
atlikto akcīzes nodokļa maksājumu un atdod Valsts ieņēmumu
dienestam taksācijas periodā saņemtās, bet neizmantotās vai
bojātās akcīzes nodokļa markas 15 dienu laikā pēc
taksācijas perioda beigām, t.i. akcīzes nodoklis par
taksācijas periodu vēl nav samaksāts, tad akcīzes nodoklis,
kurš atbilst atdodamo akcīzes nodokļa marku daudzumam, nav
jāmaksā.
Tāda veida aprēķināto akcīzes nodokļa
summu grāmatvedībā uzrāda konta "Norēķini par akcīzes
nodokli" (5722) debetā un detalizētā konta
"Akcīzes nodokļa markas" (2390.1) kredītā.
13.piemērs
Akcīzes nodokļa par 50 000 litru (100
000 pudeles x 0,5 litru) izvesto no akcīzes preču
noliktavas pārdošanai pašražotā brendija ar spirta daudzumu
38 tilpumprocenti atspoguļošana grāmatvedībā.
Aprēķinātais akcīzes nodoklis akcīzes
nodokļa marku saņemšanai ir Ls 104 500.
Iesniedzot nodrošinājumu, akcīzes preču
noliktavas turētājs janvārī saņem marķējamo vienību skaitam
atbilstošu akcīzes nodokļa marku daudzumu. Akcīzes
nodoklis, kas uzrādīts nodokļa aprēķinā akcīzes nodokļa
marku saņemšanai, maksājams 15 dienu laikā pēc taksācijas
perioda beigām, t.i. līdz 15.februārim.
Aprēķināto akcīzes nodokli atbilstoši
saņemtajām akcīzes nodokļa markām grāmatvedībā uzskaita
(Ls):
D "Akcīzes nodokļa markas"
(2390.1) 104 500
K "Norēķini par akcīzes
nodokli" (5722) 104 500
Janvārī akcīzes nodokļa markas tika
izlietotas 85 000 0,5 litra pudeļu brendija ar spirta
daudzumu 38 tilpumprocenti marķēšanai un akcīzes
nodokļa markas 15 000 0,5 litra pudeļu brendija
ar spirta daudzumu 38 tilpumprocenti marķēšanai palika
neizmantotas.
Lai uzrādītu akcīzes nodokli, kurš
atbilst atdodamo akcīzes nodokļa marku daudzumam, akcīzes
preču noliktavas turētāja grāmatvedība nosaka akcīzes
nodokļa apmēru par 7 500 litru (15 000 pudeles x 0,5 litru)
brendija ar spirta daudzumu 38 tilpumprocenti
marķēšanai neizlietotajām akcīzes nodokļa markām.
Akcīzes nodokļa aprēķins par brendiju,
kurš palika nemarķēts:
1. Akcīzes nodokļa likme brendijam par
100 litriem absolūtā spirta - Ls 550.
2. Akcīzes nodokļa summa (A) = 550 : 100
x 7 500 x 38% = Ls 15 675.
Neizmantotās 15 000 akcīzes nodokļa
markas akcīzes preču noliktavas turētājs atdod Valsts
ieņēmumu dienestam 15 dienu laikā pēc taksācijas perioda
beigām līdz akcīzes nodokļa samaksai.
Akcīzes nodokli par brendiju atbilstoši
atdodamo akcīzes nodokļa marku daudzumam iegrāmato
(Ls):
D "Norēķini par akcīzes
nodokli" (5722) 15 675
K "Akcīzes nodokļa markas"
(2390.1) 15 675
Akcīzes nodoklis ir maksājams līdz
15.februārim par 47 500 litru (85 000 pudeles x 0,5 litru)
brendija ar spirta daudzumu 38 tilpumprocenti
atbilstoši marķēšanai izlietotajām akcīzes nodokļa markām,
un tā samaksu iegrāmato (Ls):
D "Norēķini par akcīzes
nodokli" (5722) 88 825
K "Norēķinu konti bankās"
(2620) 88 825
Ja licencēts importētājs vai akcīzes
preču noliktavas turētājs atdod Valsts ieņēmumu dienestam
taksācijas periodā saņemtās, bet neizmantotās vai bojātās
akcīzes nodokļa markas un akcīzes nodoklis bija samaksāts
pirms attiecīgo akcīzes nodokļa marku saņemšanas, tad
samaksātais nodoklis tiek pārskaitīts turpmākajiem nodokļa
maksājumiem vai pēc uzņēmuma rakstveida pieprasījuma
atmaksāts 15 dienu laikā.
Akcīzes nodokli, kuru maksātājs bija
samaksājis pirms attiecīgo atdodamo akcīzes nodokļa marku
saņemšanas, grāmatvedībā uzrāda konta "Pārmaksātais
akcīzes nodoklis" (2.3.9.) debetā un detalizētā konta
"Akcīzes nodokļa markas" (2390.1) kredītā.
Ja pārmaksāto akcīzes nodokli pārskaita
turpmākajiem nodokļa maksājumiem, tad to iegrāmato konta
"Norēķini par akcīzes nodokli" (5722) debetā un
konta "Pārmaksātais akcīzes nodoklis" (2.3.9.)
kredītā.
Ja pēc licencēta importētāja vai akcīzes
preču noliktavas turētāja rakstveida pieprasījuma
pārmaksāto akcīzes nodokli atmaksā, tad to iegrāmato konta
"Norēķini konti bankās" (2620) debetā un konta
"Pārmaksātais akcīzes nodoklis" (2.3.9.)
kredītā.
14.piemērs
Akcīzes nodokļa par 50 000 litru (100
000 pudeles x 0,5 litru) importētā brendija ar spirta
daudzumu 38 tilpumprocenti atspoguļošana
grāmatvedībā.
Aprēķinātais akcīzes nodoklis akcīzes
nodokļa marku saņemšanai ir Ls 104 500.
Samaksāto akcīzes nodokli pirms akcīzes
nodokļa marku saņemšanas grāmatvedībā uzskaita (Ls):
D "Akcīzes nodokļa markas"
(2390.1) 104 500
K "Norēķinu konti bankās"
(2620) 104 500
Akcīzes nodokļa markas tika izlietotas
85 000 0,5 litra pudeļu brendija ar spirta daudzumu
38 tilpumprocenti marķēšanai un akcīzes nodokļa markas
15 000 0,5 litra pudeļu brendija ar spirta daudzumu
38 tilpumprocenti marķēšanai palika neizmantotas.
Neizmantotās 15 000 akcīzes nodokļa
markas, pirms kuru saņemšanas akcīzes nodoklis bija
samaksāts, licencētais importētājs atdod Valsts ieņēmumu
dienestam.
Lai uzrādītu akcīzes nodokli, kuram
atbilst attiecīgais atdodamo akcīzes nodokļa marku skaits,
licencētā importētāja grāmatvedība nosaka akcīzes nodokļa
apmēru par 7 500 litru (15 000 nemarķētās pudeles x 0,5
litru) brendija ar spirta daudzumu 38 tilpumprocenti.
Aprēķinātais akcīzes nodoklis ir Ls 15 675 (akcīzes nodokļa
aprēķinu sk. 13.piemērā).
Akcīzes nodokli par 7 500 litru brendija
iegrāmato (Ls):
D "Pārmaksātais akcīzes
nodoklis" (2.3.9.) 15 675
K "Akcīzes nodokļa markas"
(2390.1) 15 675
Ja pārmaksāto akcīzes nodokli pārskaita
turpmākajiem nodokļa maksājumiem, tad to iegrāmato
(Ls):
D "Norēķini par akcīzes
nodokli" (5722) 15 675
K "Pārmaksātais akcīzes
nodoklis" (2.3.9.) 15 675
Ja pārmaksāto akcīzes nodokli pēc
licencētā importētāja rakstveida pieprasījuma atmaksā, tad
to iegrāmato (Ls):
D "Norēķini konti bankās"
(2620) 15 675
K "Pārmaksātais akcīzes
nodoklis" (2.3.9.) 15 675
Ja licencētam importētājam vai akcīzes
preču noliktavas turētājam ir jāsedz atdoto neizmantoto vai
bojāto akcīzes nodokļa marku iegādes izdevumi, kā arī
izdevumi, kas saistīti ar atdoto akcīzes marku
iznīcināšanu, tad to segšanu grāmatvedībā uzrāda konta
"Pārējie ārējie izdevumi" (7160) debetā un konta
"Norēķini konti bankās" (2620) kredītā.
Inventarizācijā konstatēto pārpalikušo
vai trūkstošo alkoholisko dzērienu akcīzes nodokļa
uzrādīšana grāmatvedībā
Licencēts importētājs un akcīzes preču
noliktavas turētājs alkoholisko dzērienu apriti uzskaita
tā, lai alkoholisko dzērienu kontroles jautājumos
kompetenta trešā persona varētu iegūt šādu informāciju:
- kopējais alkoholisko dzērienu
daudzums un alkoholisko dzērienu sortimenta katra nosaukuma
dzēriena daudzums;
- katra marķētā alkoholiskā
dzēriena daudzums un katra nemarķētā alkoholiskā dzēriena
daudzums;
- saņemto akcīzes nodokļa marku
aprite un saskaņotība ar attiecīgo atbilstības
sertifikātu;
- par alkoholiskajiem dzērieniem
(par katru nosaukumu) aprēķinātie nodokļi;
- par alkoholiskajiem dzērieniem
(par katru nosaukumu) samaksātie nodokļi;
- katras importētās alkoholisko
dzērienu partijas nosūtītājs un pārvadātājs;
- katras nosūtītās alkoholisko
dzērienu partijas pārvadātājs un precīza nogādes vieta
(saņēmējs un tā adrese);
- samaksa par katru pārdoto
alkoholisko dzērienu partiju;
- katras alkoholisko dzērienu
partijas marķēšanas gaita.
Akcīzes preču noliktavas turētājs, pirms
nodokļa deklarācijas par taksācijas periodu aizpildīšanas
un iesniegšanas Valsts ieņēmumu dienestā, pēctaksācijas
perioda pirmajā datumā inventarizē alkoholiskos dzērienus,
kas atrodas viņa noliktavā.
Inventarizācijas rezultāti uzrādāmi
nodokļa deklarācijā likumā noteiktajā termiņā un
grāmatvedības reģistros.
Ja inventarizācijā tiek konstatēta
grāmatvedības reģistru un inventarizācijas datu atšķirība,
t.i., pārpalikums vai iztrūkums (izlaupījums, zaudējums,
zudums u.c.), tad to uzrāda gan grāmatvedības reģistros,
gan nodokļu deklarācijā, ievērojot šādu kārtību.
Ja inventarizācijā ir konstatēts
pārpalikums, to apliek ar akcīzes nodokli pēc likuma
7.pantā noteiktās likmes.
Ja inventarizācijā ir konstatēts
iztrūkums, to apliek ar akcīzes nodokli pēc likuma 7.pantā
noteiktās likmes, izņemot:
- iztrūkumu atbilstoši Ministru
kabineta 15.06.1999. noteikumiem Nr.217 "Par jēlspirta
un spirta zudumu normām";
- iztrūkumu, kas radies
nepārvaramas varas dēļ. Par šo iztrūkumu jābūt
pierādījumiem, kas apstiprināti ar atbilstošiem valsts
uzraudzības un kontroles iestāžu izsniegtiem dokumentiem
par to, ka šis iztrūkums nav radies akcīzes preču
noliktavas turētāja vainas dēļ.
Alkoholiskos dzērienus inventarizē,
ievērojot attiecīgus Ministru kabineta noteikumus. Spirta
krājumu inventarizācijā ir jāievēro arī Ministru kabineta
03.08.1999. noteikumos Nr.276 "Par spirta daudzuma un
zudumu uzskaiti un kontroles metodiku" reglamentētā
spirta inventarizācijas kārtība.
Pēc uzskaites datiem noteikto
alkoholisko dzērienu atlikumu (litros) salīdzina ar
inventarizācijā konstatēto alkoholisko dzērienu atlikumu
(litros) katram alkoholisko dzērienu veidam.
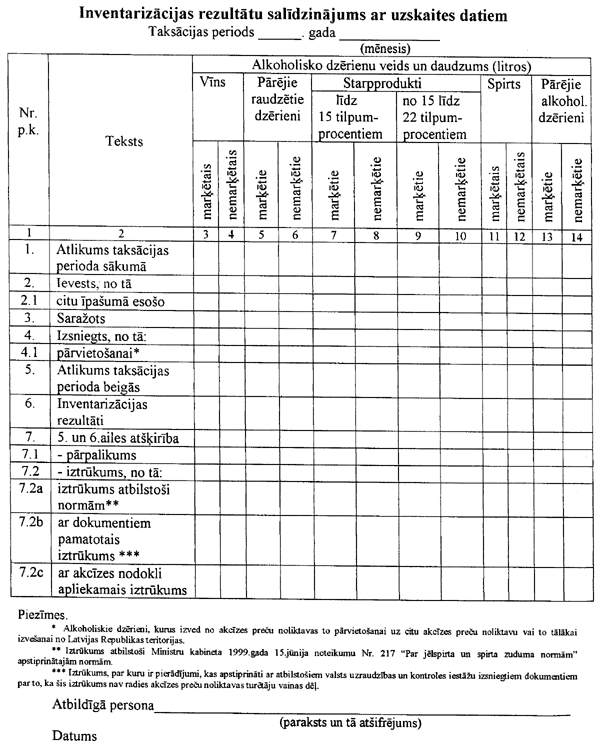
Inventarizācijas rezultātu salīdzinājums ar uzskaites
datiem (ieteicamo paraugu sk. pielikumā Nr.2) ir
iesniedzams kopā ar alkoholisko dzērienu akcīzes nodokļa
deklarāciju.
Akcīzes nodokļa summu, kas aprēķināta
par inventarizācijā konstatēto alkoholisko dzērienu
pārpalikumu vai iztrūkumu, grāmatvedībā uzrāda 7.1.kontu
grupas "Izdevumi izejvielu, materiālu un preču
iepirkšanai" konta "Akcīzes nodoklis"
(7.1.5.) debetā un konta "Norēķini par akcīzes
nodokli" (5722) kredītā.
VII daļa. Alkoholisko dzērienu akcīzes
nodokļa deklarācijas iesniegšanas kārtība
Akcīzes nodokļa maksātāji iesniedz
Valsts ieņēmumu dienesta teritoriālajai iestādei vai Lielo
nodokļu maksātāju pārvaldei, kur uzņēmumi
(uzņēmējsabiedrības) ir reģistrēti kā nodokļu maksātāji,
alkoholisko dzērienu akcīzes nodokļa deklarāciju, kuras
veidlapu apstiprināja Ministru kabineta 2000.gada
25.janvāra noteikumi Nr.37 "Noteikumi par akcīzes
nodokļa deklarāciju veidlapām". Alkoholisko dzērienu
akcīzes nodokļa deklarāciju par taksācijas periodu
jāiesniedz 15 dienu laikā pēc attiecīgā taksācijas perioda
beigām.
Metodiskie norādījumi par akcīzes
nodokļa deklarācijas aizpildīšanas kārtību apstiprināti ar
Valsts ieņēmumu dienesta ģenerāldirektora 2000.gada
4.februāra rīkojumu Nr.95 "Par akcīzes nodokļa
deklarācijas aizpildīšanas kārtību".
1. pielikums
Alkoholisko dzērienu saraksts
Kods
TARIC
Apraksts
Akcīzes nodokļa likme
| 2204 |
|
Dabiskie vīnogu vīni, ieskaitot
spirtotus; |
|
|
vīnogu misa, izņemot 2009. preču pozīcijā minēto
: |
| 2204 10 |
|
- dzirkstošie vīni : |
|
|
--ar faktisko spirta tilpumkoncentrāciju |
|
|
ne mazāk kā 8,5%: |
| 2204 10 11 0 |
01 |
---šampanietis |
Ls 30/100 litri |
| 2204 10 19 0 |
|
---pārējie |
| 2204 10 19 0 |
01 |
----pārējie vīni |
Ls 30/100 litri |
| 2204 10 19 0 |
03 |
----starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju ne vairāk kā 15% |
Ls 42/100 litri |
| 2204 10 19 0 |
04 |
----starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
|
|
--pārējie: |
| 2204 10 91 0 |
01 |
---Asti spumante |
Ls 30/100 litri |
| 2204 10 99 0 |
|
---pārējie: |
| 2204 10 99 0 |
01 |
----pārējie vīni |
Ls 30/100 litri |
| 2204 10 99 0 |
03 |
----starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju ne vairāk kā 15% |
Ls 42/100 litri |
|
|
-pārējie vīni; vīnogu misas, kuru
rūgšana |
|
|
pārtraukta, pievienojot spirtu: |
| 2204 21 |
|
--traukos ar 2 litru vai mazāku tilpumu : |
| 2204 21 10 0 |
|
---vīns, izņemot 2204 10.subpozīcijā minēto, |
|
|
pudelēs ar galviņkorķiem, kas nostiprināti |
|
|
ar speciāliem stiprinājumiem; vīns citā tarā |
|
|
ar oglekļa dioksīda pārspiedienu šķīdumā, |
|
|
ne mazāku kā 1 bārs, bet mazāku |
|
|
nekā 3 bāri, 20 grādos pēc C: |
| 2204 21 10 0 |
01 |
----pārējie vīni |
Ls 30/100 litri |
| 2204 21 10 0 |
03 |
----starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju ne vairāk kā 15% |
Ls 42/100 litri |
| 2204 21 10 0 |
04 |
---- starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
|
|
---pārējie: |
|
|
----ar faktisko spirta tilpumkoncentrāciju |
|
|
ne vairāk kā 13%: |
|
|
-----augstas kvalitātes vīni, kas ražoti |
|
|
minētajos reģionos: |
|
|
------baltvīni: |
| 2204 21 11 0 |
01 |
-------Alsace |
Ls 30/100 litri |
| 2204 21 12 0 |
01 |
-------Bordeaux |
Ls 30/100 litri |
| 2204 21 13 0 |
01 |
-------Bourgogne (Burgundy) |
Ls 30/100 litri |
| 2204 21 17 0 |
01 |
-------Val de Loire (Loire Valley) |
Ls 30/100 litri |
| 2204 21 18 0 |
01 |
-------Mosel-Saar-Ruwer |
Ls 30/100 litri |
| 2204 21 19 0 |
01 |
-------Pfalz |
Ls 30/100 litri |
| 2204 21 22 0 |
01 |
-------Rheinhessen |
Ls 30/100 litri |
| 2204 21 24 0 |
01 |
-------Lazio (Latium) |
Ls 30/100 litri |
| 2204 21 26 0 |
01 |
-------Toscana (Tuscany) |
Ls 30/100 litri |
| 2204 21 27 0 |
01 |
-------Trentino,Alto Adige un Friuli |
Ls 30/100 litri |
| 2204 21 28 0 |
01 |
-------Veneto |
Ls 30/100 litri |
| 2204 21 32 0 |
01 |
-------Vinho Verde |
Ls 30/100 litri |
| 2204 21 34 0 |
01 |
-------Penedes |
Ls 30/100 litri |
| 2204 21 36 0 |
01 |
-------Rioja |
Ls 30/100 litri |
| 2204 21 37 0 |
01 |
-------Valencia |
Ls 30/100 litri |
| 2204 21 38 0 |
01 |
-------pārējie |
Ls 30/100 litri |
|
|
------pārējie: |
| 2204 21 42 0 |
01 |
-------Bordeaux |
Ls 30/100 litri |
| 2204 21 43 0 |
01 |
-------Bourgogne (Burgundy) |
Ls 30/100 litri |
| 2204 21 44 0 |
01 |
-------Beaujolais |
Ls 30/100 litri |
| 2204 21 46 0 |
01 |
-------Cotes du Rhone |
Ls 30/100 litri |
| 2204 21 47 0 |
01 |
-------Languedoc-Roussillon |
Ls 30/100 litri |
| 2204 21 48 0 |
01 |
-------Val de Loire (Loire Valley) |
Ls 30/100 litri |
| 2204 21 62 0 |
01 |
-------Piemonte (Piedmont) |
Ls 30/100 litri |
| 2204 21 66 0 |
01 |
-------Toscana (Tuscany) |
Ls 30/100 litri |
| 2204 21 67 0 |
01 |
-------Trentino un Alto Adige |
Ls 30/100 litri |
| 2204 21 68 0 |
01 |
-------Veneto |
Ls 30/100 litri |
| 2204 21 69 0 |
01 |
-------Dao,Bairrada un Douro |
Ls 30/100 litri |
| 2204 21 71 0 |
01 |
-------Navarra |
Ls 30/100 litri |
| 2204 21 74 0 |
01 |
-------Penedes |
Ls 30/100 litri |
| 2204 21 76 0 |
01 |
-------Rioja |
Ls 30/100 litri |
| 2204 21 77 0 |
01 |
-------Valdepenas |
Ls 30/100 litri |
| 2204 21 78 0 |
01 |
-------pārējie |
Ls 30/100 litri |
|
|
-----pārējie: |
| 2204 21 79 0 |
|
------baltvīni: |
| 2204 21 79 0 |
01 |
-------pārējie vīni |
Ls 30/100 litri |
| 2204 21 79 0 |
03 |
-------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju ne vairāk kā 13% |
Ls 42/100 litri |
| 2204 21 80 0 |
|
------pārējie: |
| 2204 21 80 0 |
01 |
-------pārējie vīni |
Ls 30/100 litri |
| 2204 21 80 0 |
03 |
-------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju ne vairāk kā 13% |
Ls 42/100 litri |
|
|
----ar faktisko spirta tilpumkoncentrāciju |
|
|
vairāk nekā 13%, bet ne vairāk kā 15%: |
|
|
-----augstas kvalitātes vīni, kas ražoti |
|
|
minētajos reģionos: |
| 2204 21 81 0 |
01 |
------baltvīni |
Ls 30/100 litri |
| 2204 21 82 0 |
01 |
------pārējie |
Ls 30/100 litri |
|
|
-----pārējie: |
| 2204 21 83 0 |
|
------baltvīni: |
| 2204 21 83 0 |
01 |
-------pārējie vīni |
Ls 30/100 litri |
| 2204 21 83 0 |
03 |
-------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 13%, bet ne vairāk kā
15% |
Ls 42/100 litri |
| 2204 21 84 0 |
|
------pārējie: |
| 2204 21 84 0 |
01 |
-------pārējie vīni |
Ls 30/100 litri |
| 2204 21 84 0 |
03 |
-------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 13%, bet ne vairāk kā
15% |
Ls 42/100 litri |
|
|
----ar faktisko spirta tilpumkoncentrāciju |
|
|
vairāk nekā 15%, bet ne vairāk kā 18%: |
| 2204 21 87 0 |
|
-----Marsala: |
| 2204 21 87 0 |
01 |
------pārējie vīni |
Ls 30/100 litri |
| 2204 21 87 0 |
04 |
------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2204 21 88 0 |
|
Samos un Muscat de Lemnos: |
| 2204 21 88 0 |
01 |
------pārējie vīni |
Ls 30/100 litri |
| 2204 21 88 0 |
04 |
------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2204 21 89 0 |
|
-----Port: |
| 2204 21 89 0 |
01 |
------pārējie vīni |
Ls 30/100 litri |
| 2204 21 89 0 |
04 |
------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2204 21 91 0 |
|
-----Madeira un Setubal muscatel: |
| 2204 21 91 0 |
01 |
------pārējie vīni |
Ls 30/100 litri |
| 2204 21 91 0 |
04 |
------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2204 21 92 0 |
|
-----Sherry: |
| 2204 21 92 0 |
01 |
------pārējie vīni |
Ls 30/100 litri |
| 2204 21 92 0 |
04 |
------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2204 21 93 0 |
|
-----Tokay (Aszu un Szamorodni): |
| 2204 21 93 0 |
01 |
------pārējie vīni |
Ls 30/100 litri |
| 2204 21 93 0 |
04 |
------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2204 21 94 0 |
|
-----pārējie: |
| 2204 21 94 0 |
01 |
------pārējie vīni |
Ls 30/100 litri |
| 2204 21 94 0 |
04 |
------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
|
|
----starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 18%, bet ne vairāk kā
22%: |
| 2204 21 95 0 |
04 |
-----Port |
Ls 70/100 litri |
| 2204 21 96 0 |
04 |
-----Madeira, Sherry un Setubal muscatel |
Ls 70/100 litri |
| 2204 21 97 0 |
04 |
-----Tokay (Aszu un Szamorodni) |
Ls 70/100 litri |
| 2204 21 98 0 |
04 |
-----pārējie |
Ls 70/100 litri |
| 2204 21 99 0 |
06 |
----ar faktisko spirta tilpumkoncentrāciju |
Ls 550/100 litri |
|
|
vairāk nekā 22% |
100% spirta |
| 2204 29 |
|
--pārējie: |
| 2204 29 10 0 |
|
---vīns, izņemot 2204 10.subpozīcijā minēto, |
|
|
pudelēs ar galviņkorķiem, kas nostiprināti |
|
|
ar speciāliem stiprinājumiem, vīns citā tarā |
|
|
ar oglekļa dioksīda pārspiedienu šķīdumā, |
|
|
ne mazāku kā 1 bārs, bet mazāku |
|
|
nekā 3 bāri 20 grādos pēc C: |
| 2204 29 10 0 |
01 |
----pārējie vīni |
Ls 30/100 litri |
| 2204 29 10 0 |
03 |
------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15% |
Ls 42/100 litri |
| 2204 29 10 0 |
04 |
------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
|
|
---pārējie: |
|
|
----starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 13%: |
|
|
-----augstas kvalitātes vīni, kas ražoti |
|
|
minētajos reģionos: |
|
|
------baltvīni: |
| 2204 29 12 0 |
01 |
-------Bordeaux |
Ls 30/100 litri |
| 2204 29 13 0 |
01 |
-------Bourgone (Burgundy) |
Ls 30/100 litri |
| 2204 29 17 0 |
01 |
-------Val de Loire (Loire Valley) |
Ls 30/100 litri |
| 2204 29 18 0 |
01 |
-------pārējie |
Ls 30/100 litri |
|
|
------pārējie: |
| 2204 29 42 0 |
01 |
-------Bordeaux |
Ls 30/100 litri |
| 2204 29 43 0 |
01 |
-------Bourgogne (Burgundy) |
Ls 30/100 litri |
| 2204 29 44 0 |
01 |
-------Beaujolais |
Ls 30/100 litri |
| 2204 29 46 0 |
01 |
-------Cotes-du-Rhone |
Ls 30/100 litri |
| 2204 29 47 0 |
01 |
-------Languedoc-Roussillon |
Ls 30/100 litri |
| 2204 29 48 0 |
01 |
-------Val de Loire (Loire Valley) |
Ls 30/100 litri |
| 2204 29 58 0 |
01 |
-------pārējie |
Ls 30/100 litri |
|
|
-----pārējie: |
|
|
------baltvīni: |
| 2204 29 62 0 |
01 |
-------Sicilia (Sicily) |
Ls 30/100 litri |
| 2204 29 64 0 |
01 |
-------Veneto |
Ls 30/100 litri |
| 2204 29 65 0 |
|
-------pārējie: |
| 2204 29 65 0 |
01 |
--------pārējie vīni |
Ls 30/100 litri |
| 2204 29 65 0 |
03 |
--------starpprodukti ar faktisko spirta
tilpum- |
|
|
koncentrāciju ne vairāk kā 13% |
Ls 42/100 litri |
|
|
------pārējie: |
| 2204 29 71 0 |
01 |
-------Puglia (Apuglia) |
Ls 30/100 litri |
| 2204 29 72 0 |
01 |
-------Sicilia (Sicily) |
Ls 30/100 litri |
| 2204 29 75 0 |
|
-------pārējie: |
| 2204 29 75 0 |
01 |
--------pārējie vīni |
Ls 30/100 litri |
| 2204 29 75 0 |
03 |
--------starpprodukti ar faktisko spirta
tilpum- |
|
|
koncentrāciju ne vairāk kā 13% |
Ls 42/100 litri |
|
|
----starpprodukti ar faktisko spirta tilpum- |
|
|
koncentrāciju vairāk nekā 13%, |
|
|
bet ne vairāk kā 15%: |
|
|
-----augstas kvalitātes vīni, kas ražoti |
|
|
minētajos rajonos: |
| 2204 29 81 0 |
01 |
------baltvīni |
Ls 30/100 litri |
| 2204 29 82 0 |
01 |
------pārējie |
Ls 30/100 litri |
|
|
-----pārējie: |
| 2204 29 83 0 |
|
------baltvīni: |
| 2204 29 83 0 |
01 |
-------pārējie vīni |
Ls 30/100 litri |
| 2204 29 83 0 |
03 |
-------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 13%, bet ne vairāk kā
15% |
Ls 42/100 litri |
| 2204 29 84 0 |
|
-------pārējie: |
| 2204 29 84 0 |
01 |
-------pārējie vīni |
Ls 30/100 litri |
| 2204 29 84 0 |
03 |
-------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 13%, bet ne vairāk kā
15% |
Ls 42/100 litri |
|
|
----ar faktisko spirta tilpumkoncentrāciju |
|
|
vairāk nekā 15%, bet ne vairāk kā 18% |
| 2204 29 87 0 |
|
-------Marsala: |
| 2204 29 87 0 |
01 |
--------pārējie vīni |
Ls 30/100 litri |
| 2204 29 87 0 |
04 |
-------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2204 29 88 0 |
|
-------Samos un Muscat de Lemnos: |
| 2204 29 88 0 |
01 |
--------pārējie vīni |
Ls 30/100 litri |
| 2204 29 88 0 |
04 |
--------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2204 29 89 0 |
|
-------Port: |
| 2204 29 89 0 |
01 |
--------pārējie vīni |
Ls 30/100 litri |
| 2204 29 89 0 |
04 |
-------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2204 29 91 0 |
|
-------Madeira un Setubal muscatel: |
| 2204 29 91 0 |
01 |
--------pārējie vīni |
Ls 30/100 litri |
| 2204 29 91 0 |
04 |
-------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2204 29 92 0 |
|
-------Sherry: |
| 2204 29 92 0 |
01 |
--------pārējie vīni |
Ls 30/100 litri |
| 2204 29 92 0 |
04 |
-------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2204 29 93 0 |
|
-------Tokay (Aszu un Szamorodni): |
| 2204 29 93 0 |
01 |
--------pārējie vīni |
Ls 30/100 litri |
| 2204 29 93 0 |
04 |
-------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2204 29 94 0 |
|
-------pārējie: |
| 2204 29 94 0 |
01 |
--------pārējie vīni |
Ls 30/100 litri |
| 2204 29 94 0 |
04 |
-------starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
|
|
----ar faktisko spirta tilpumkoncentrāciju |
|
|
vairāk nekā 18%, bet ne vairāk kā 22%: |
| 2204 29 95 0 |
04 |
-------Port |
Ls 70/100 litri |
| 2204 29 96 0 |
04 |
-------Madeira, Sherry un Setubal muscatel |
Ls 70/100 litri |
| 2204 29 97 0 |
04 |
-------Tokay (Aszu un Szamorodni) |
Ls 70/100 litri |
| 2204 29 98 0 |
04 |
-------pārējie |
Ls 70/100 litri |
| 2204 29 99 0 |
06 |
----ar faktisko spirta tilpumkoncentrāciju |
Ls 550/100litri |
|
|
vairāk nekā 22% |
100% spirta |
| 2204 30 |
|
-pārējās vīnogu misas: |
| 2204 30 10 0 |
01 |
--rūgšanas procesā vai ar rūgšanu, pārtrauktu |
|
|
ar citu paņēmienu, nevis pievienojot spirtu |
Ls 30/100 litri |
|
|
--pārējās: |
|
|
---pārējās: |
| 2204 30 96 0 |
01 |
----koncentrētas |
Ls 30/100 litri |
| 2204 30 98 0 |
01 |
----pārējās |
Ls 30/100 litri |
| 2205 |
|
Vermuts un pārējie vīnogu vīni ar augu |
|
|
vai aromātisko vielu piedevu: |
| 2205 10 |
|
-traukos ar 2 litru vai mazāku tilpumu: |
| 2205 10 10 0 |
|
--ar faktisko spirta tilpumkoncentrāciju 18% |
|
|
vai mazāk: |
| 2205 10 10 0 |
01 |
---pārējie vīni |
Ls 30/100 litri |
| 2205 10 10 0 |
03 |
---starpprodukti ar faktisko spirta
tilpumkoncen- |
|
|
trāciju ne vairāk kā 15% |
Ls 42/100 litri |
| 2205 10 10 0 |
04 |
---starpprodukti ar faktisko spirta tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2205 10 90 0 |
|
--ar faktisko spirta tilpumkoncentrāciju |
|
|
vairāk nekā 18% |
| 2205 10 90 0 |
04 |
---starpprodukti ar faktisko spirta tilpumkon- |
|
|
centrāciju vairāk nekā 18, bet ne vairāk kā
22% |
Ls 70/100 litri |
| 2205 10 90 0 |
06 |
---pārējie alkoholiskie dzērieni |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2205 90 |
|
-pārējie: |
| 2205 90 10 0 |
|
--ar faktisko spirta tilpumkoncentrāciju 18% |
|
|
vai mazāk: |
| 2205 90 10 0 |
01 |
---pārējie vīni |
Ls 30/100 litri |
| 2205 90 10 0 |
03 |
---starpprodukti ar faktisko spirta tilpumkon- |
|
|
centrāciju ne vairāk kā 15% |
Ls 42/100 litri |
| 2205 90 10 0 |
04 |
---starpprodukti ar faktisko spirta tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
18% |
Ls 70/100 litri |
| 2205 90 90 0 |
|
--ar faktisko spirta tilpumkoncentrāciju |
|
|
vairāk nekā 18%: |
| 2205 90 90 0 |
04 |
---starpprodukti ar faktisko spirta tilpumkon- |
|
|
centrāciju vairāk nekā 18, bet ne vairāk kā
22% |
Ls 70/100 litri |
| 2205 90 90 0 |
06 |
---pārējie alkoholiskie dzērieni |
Ls 550/100 litri |
|
|
|
100% spitra |
| 2206 00 |
|
Pārējie raudzētie dzērieni, piemēram, |
|
|
ābolu sidrs (cider), bumbieru vīns (perry), |
|
|
medus dzēriens (mead)]; raudzēto dzērienu |
|
|
maisījumi un raudzēto dzērienu un |
|
|
bezalkoholisko dzērienu maisījumi, |
|
|
kas citur nav minēti: |
| 2206 00 10 0 |
02 |
-pikets (piquette) |
Ls 30/100 litri |
|
|
-pārējie: |
|
|
--dzirkstošie: |
| 2206 00 31 0 |
02 |
---ābolu sidrs (cider) un bumbieru vīns
(perry) |
Ls 30/100 litri |
| 2206 00 39 0 |
|
---pārējie: |
| 2206 00 39 0 |
02 |
----pārējie raudzētie dzērieni |
Ls 30/100 litri |
| 2206 00 39 0 |
03 |
----starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju ne vairāk kā 15% |
Ls 42/100 litri |
| 2206 00 39 0 |
04 |
----starpprodukti ar faktisko spirta
tilpumkon- |
|
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
22% |
Ls 70/100 litri |
|
|
--nedzirkstošie, traukos ar tilpumu: |
|
|
---2 litri vai mazāk: |
| 2206 00 51 0 |
02 |
----ābolu sidrs (cider) un bumbieru vīns
(perry) |
Ls 30/100 litri |
| 2206 00 59 0 |
|
----pārējie: |
| 2206 00 59 0 |
02 |
-----pārējie raudzētie dzērieni |
Ls 30/100 litri |
| 2206 00 59 0 |
03 |
-----starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju ne vairāk kā 15% |
Ls 42/100 litri |
| 2206 00 59 0 |
04 |
-----starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
22% |
Ls 70/100 litri |
|
|
---vairāk nekā 2 litri: |
| 2206 00 81 0 |
02 |
----ābolu sidrs (cider) un bumbieru vīns
(perry) |
Ls 30/100 litri |
| 2206 00 89 0 |
|
----pārējie: |
| 2206 00 89 0 |
02 |
-----pārējie raudzētie dzērieni |
Ls 30/100 litri |
| 2206 00 89 0 |
03 |
-----starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju ne vairāk kā 15% |
Ls 42/100 litri |
| 2206 00 89 0 |
04 |
-----starpprodukti ar faktisko spirta
tilpumkon- |
|
|
centrāciju vairāk nekā 15%, bet ne vairāk kā
22% |
Ls 70/100 litri |
| 2207 |
|
Nedenaturēts etilspirts ar spirta tilpumkon- |
|
|
centrāciju 80% vai vairāk; etilspirts un |
|
|
pārējie jebkura stipruma spirti, denaturēti: |
| 2207 10 00 0 |
05 |
-nedenaturēts etilspirts ar spirta tilpumkon- |
Ls 550/100 litri |
|
|
centrāciju 80% vai vairāk |
100% spirta |
| 2208 |
|
Nedenaturēts etilspirts ar spirta
tilpumkon- |
|
|
centrāciju mazāk nekā 80%; stiprie |
|
|
alkoholiskie dzērieni, liķieri un pārējie |
|
|
alkoholiskie dzērieni: |
| 2208 20 |
|
-stiprie alkoholiskie dzērieni, kas iegūti |
|
|
vīnogu vīna vai vīnogu čagu destilācijas
rezultātā: |
|
|
--traukos ar 2 litru vai mazāku tilpumu: |
| 2208 20 12 0 |
06 |
---konjaks |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 20 14 0 |
06 |
---armanjaks |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 20 26 0 |
06 |
---vīnogu brendijs (grapa) |
Ls 550/100 litri |
| 2208 20 27 0 |
06 |
---brendijs "de Jerez" |
Ls 550/100 litri |
| 2208 20 29 0 |
06 |
---pārējie |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
--traukos ar tilpumu vairāk nekā 2 litri: |
| 2208 20 40 |
|
---neapstrādāti, destilēti: |
| 2208 20 40 1 |
06 |
----konjaka spirts |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 20 40 9 |
06 |
----pārējie |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
---pārējie: |
| 2208 20 62 0 |
06 |
----konjaks |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 20 64 0 |
06 |
----armanjaks |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 20 86 0 |
06 |
----vīnogu brendijs (grapa) |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 20 87 0 |
06 |
----brendijs "de Jerez" |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 20 89 0 |
06 |
----pārējie |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 30 |
|
-viskijs: |
|
|
--viskijs "Burbons", traukos ar
tilpumu: |
| 2208 30 11 0 |
06 |
---2 litri vai mazāk |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 30 19 0 |
06 |
---vairāk nekā 2 litri |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
--skotu viskijs: |
|
|
---iesala viskijs, traukos ar tilpumu: |
| 2208 30 32 0 |
06 |
----2 litri vai mazāk |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 30 38 0 |
06 |
----vairāk nekā 2 litri |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
---viskijs, šķirņu maisījums, traukos ar
tilpumu: |
| 2208 30 52 0 |
06 |
----2 litri vai mazāk |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 30 58 0 |
06 |
----vairāk nekā 2 litri |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
---pārējais, traukos ar tilpumu: |
| 2208 30 72 0 |
06 |
----2 litri vai mazāk |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 30 78 0 |
06 |
----vairāk nekā 2 litri |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
--pārējais, traukos ar tilpumu: |
| 2208 30 82 0 |
06 |
---2 litri vai mazāk |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 30 88 0 |
06 |
---vairāk nekā 2 litri |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 40 |
|
-rums un tafija: |
|
|
--traukos ar tilpumu 2 litri vai mazāk: |
Ls 550/100 litri |
| 2208 40 11 0 |
06 |
---rums, kura sastāvā ir gaistošas vielas, |
100% spirta |
|
|
izņemot etilspirtu vai metilspirtu, kas
vienāds |
|
|
vai pārsniedz 225g uz tīra spirta hektolitru |
|
|
(ar pieļaujamo atkāpi 10%) |
|
|
|
---pārējais: |
| 2208 40 31 0 |
06 |
----ar vērtību, kas pārsniedz 7,9 C |
Ls 550/100 litri |
|
|
par litru tīra spirta |
100% spirta |
| 2208 40 39 0 |
06 |
----pārējais |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
--traukos ar tilpumu vairāk nekā 2 litri: |
| 2208 40 51 0 |
06 |
---rums, kura sastāvā ir gaistošas vielas, |
Ls 550/100 litri |
|
|
izņemot etilspirtu vai metilspirtu, kas
vienāds |
100% spirta |
|
|
vai pārsniedz 225g uz tīra spirta hektolitru
(ar |
|
|
pieļaujamo atkāpi 10%) |
|
|
|
---pārējais: |
| 2208 40 91 0 |
06 |
----ar vērtību, kas pārsniedz 7,9 C |
Ls 550/100 litri |
|
|
par litru tīra spirta |
100% spirta |
| 2208 40 99 0 |
06 |
----pārējais |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 50 |
|
-džins un kadiķogu uzlējums: |
|
|
--džins, traukos ar tilpumu: |
| 2208 50 11 0 |
06 |
---2 litri vai mazāk |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 50 19 0 |
06 |
---vairāk nekā 2 litri |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
-- kadiķogu uzlējums, traukos ar tilpumu: |
| 2208 50 91 0 |
06 |
---2 litri vai mazāk |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 50 99 0 |
06 |
---vairāk nekā 2 litri |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 60 |
|
-degvīns: |
|
|
--ar spirta tilpumkoncentrāciju 45,4% |
|
|
vai mazāk, traukos ar tilpumu: |
| 2208 60 11 0 |
06 |
---2 litri vai mazāk |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 60 19 0 |
06 |
---vairāk nekā 2 litri |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
--ar spirta tilpumkoncentrāciju vairāk |
|
|
nekā 45,4%, traukos ar tilpumu: |
| 2208 60 91 0 |
06 |
---2 litri vai mazāk |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 60 99 0 |
06 |
---vairāk nekā 2 litri |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 70 |
|
-liķieris un kordiāls: |
| 2208 70 10 0 |
06 |
--traukos ar tilpumu 2 litri vai mazāk |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 70 90 0 |
06 |
--traukos ar tilpumu vairāk nekā 2 litri |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 90 |
|
-pārējie: |
|
|
--araks, traukos ar tilpumu: |
| 2208 90 11 0 |
06 |
---2 litri vai mazāk |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 90 19 0 |
06 |
---vairāk nekā 2 litri |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
--plūmju, bumbieru vai ķiršu spirta uzlējums |
|
|
(izņemot liķierus), traukos ar tilpumu: |
| 2208 90 33 0 |
06 |
---2 litri vai mazāk |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 90 38 0 |
06 |
---vairāk nekā 2 litri |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
--pārējie alkoholiskie dzērieni, traukos ar
tilpumu: |
|
|
---2 litri vai mazāk: |
| 2208 90 41 0 |
06 |
----Ouzo |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
----pārējie: |
|
|
-----alkoholiskie dzērieni (izņemot liķierus): |
|
|
------kas iegūti, pārtvaicējot augļus: |
| 2208 90 45 0 |
06 |
-------kalvadoss |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 90 48 0 |
06 |
-------pārējie |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
------pārējie: |
| 2208 90 52 0 |
06 |
-------korn |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 90 57 0 |
06 |
-------pārējie |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 90 69 0 |
06 |
-----pārējie alkoholiskie dzērieni |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
---vairāk nekā 2 litri: |
|
|
----alkoholiskie dzērieni (izņemot liķierus): |
| 2208 90 71 0 |
06 |
-----kas iegūti, pārtvaicējot augļus |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 90 74 0 |
06 |
-----pārējie |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 90 78 0 |
06 |
----pārējie alkoholiskie dzērieni |
Ls 550/100 litri |
|
|
|
100% spirta |
|
|
--nedenaturēts etilspirts ar spirta tilpumkon- |
|
|
centrāciju mazāk nekā 80%, traukos ar tilpumu: |
| 2208 90 91 0 |
05 |
---2 litri vai mazāk |
Ls 550/100 litri |
|
|
|
100% spirta |
| 2208 90 99 0 |
05 |
---vairāk nekā 2 litri |
Ls 550/100 litri |
|